읽을거리 · 거장의 시작

거장은 어떻게
거장이 되었나

신문 배달로 종잣돈을 모은 소년, 방 두 칸 아파트에서 시작한 펀드, 기숙사에서 시세를 받아 거래하던 청년 — 27인이 어디서 시작해 무엇으로 방향을 잡았는지, 투자 성향별로 모았습니다.

내 성향을 먼저 알고 읽으면 "나와 비슷한 사람은 어떻게 했나"가 보입니다.

성장·혁신

6인파괴적 혁신에 베팅하는 미래 포트폴리오
  • 벨기에에서 온 컴퓨터공학도는 기술이라는 단 하나의 렌즈로 공개시장과 사모시장의 경계를 지웠다.

    필립 라퐁은 1967년 벨기에에서 태어나 MIT에서 컴퓨터공학을 공부했고, 맥킨지에서 컨설턴트로 사회생활을 시작했다. 1996년 줄리언 로버트슨의 타이거 매니지먼트에 리서치 애널리스트로 합류해 통신과 기술 섹터를 맡았다. 3년 뒤인 1999년, 낸터킷 섬의 한 해변 이름을 딴 코아투 매니지먼트를 세웠다.

    여기서 배울 한 가지 — "이 기술이 오래갈까"를 먼저 묻는 성장주 사고.

    이어 읽기 →
  • 1887년 벼락을 맞고도 살아남은 다트머스의 소나무 한 그루가, 그가 지은 회사의 이름이 되었다.

    스티븐 맨델은 1956년에 태어나 다트머스 대학에서 정치학을, 하버드에서 MBA를 마쳤다. 1984년부터 1990년까지 골드만삭스에서 소비재·유통 애널리스트로 일했고, 이후 타이거 매니지먼트에서 소비재 애널리스트를 거쳐 매니징 디렉터에 올랐다. 1997년 로버트슨의 지원을 받아 론파인 캐피털을 설립했다.

    이어 읽기 →
  • 체이스 콜먼
    체이스 콜먼Tiger Global

    '타이거 새끼들(Tiger Cubs)' 중에서도 가장 높이 난 사냥꾼.

    전설적 투자자 줄리언 로버트슨의 '타이거 매니지먼트'에서 훈련받은 체이스 콜먼은 2001년 타이거 글로벌을 세웠다. 로버트슨의 제자들을 일컫는 '타이거 새끼들'의 대표 주자다.

    여기서 배울 한 가지 — 성장 스토리는 매력적이지만 "비싸게 사면" 시간이 더 든다는 점.

    이어 읽기 →
  • 노르웨이 해군 특수부대를 지휘하던 사람은, 월가에서 개인의 직감 대신 조직화된 리서치를 무기로 골랐다.

    올레 안드레아스 할보르센은 노르웨이 해군사관학교를 나와 노르웨이 특수부대 팀을 이끌었다. 이후 미국으로 건너가 윌리엄스 칼리지에서 1986년 경제학 학위를, 1990년 스탠퍼드에서 MBA를 받았다. 타이거 매니지먼트를 거쳐 1999년 10월 데이비드 오트, 브라이언 올슨과 함께 바이킹 글로벌 인베스터스를 공동 창업했다.

    이어 읽기 →
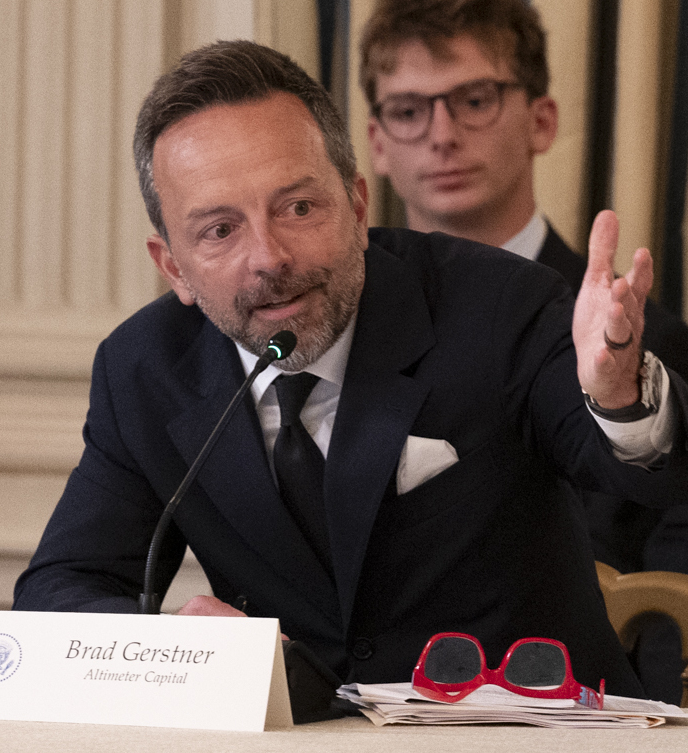
  • 브래드 거스트너

    그는 펀드매니저 자리에 앉아 기다리는 대신, 공개서한과 SPAC으로 시장에 직접 걸어 들어갔다.

    브래드 거스트너는 앞선 세 사람과 달리 타이거 계보에 속하지 않는다. 그는 금융위기가 한창이던 2008년, 300만 달러로 알티미터 캐피털을 시작했다. 상장기업과 비상장 스타트업을 함께 다루는 구조를 처음부터 택했고, 회사는 이후 약 200억 달러 규모의 자산을 굴리는 곳으로 성장했다.

    이어 읽기 →
  • 캐시 우드
    캐시 우드ARK Invest

    월가가 비웃을 때, 그녀는 '파괴적 혁신'에 전부를 걸었다.

    이코노미스트로 잔뼈가 굵은 캐시 우드는 2014년 ARK Invest를 창업했다. 테슬라·유전자편집·AI·블록체인처럼 '세상을 바꾸는 기술'에만 집중한다는, 단순하지만 과감한 베팅이었다.

    여기서 배울 한 가지 — "성장 스토리"가 매력적일수록 변동성도 크다는 점을 함께 보기.

    이어 읽기 →

가치·우량

8인해자 넓은 기업을 제값에, 오래
  • 데이비드 아인혼
    데이비드 아인혼Greenlight Capital

    2008년 봄, 그는 무너지기 몇 달 전의 리먼브라더스를 향해 공개적으로 "장부가 이상하다"고 말했다.

    데이비드 아인혼은 코넬대를 졸업하고 몇 년간 애널리스트로 일하다 1996년 스물일곱에 자기 펀드를 차렸다. 시작 자금은 90만 달러 남짓이었고 그중 상당액이 부모에게서 나왔다. 회사 이름 그린라이트는 창업을 허락해 준 아내의 한마디에서 왔다고 그는 말한 적이 있다.

    이어 읽기 →
  • 테리 스미스

    그는 세 문장짜리 원칙을 세운 뒤, 십수 년 동안 그 원칙을 고치지 않았다.

    테리 스미스는 1953년 런던 이스트엔드에서 태어나 카디프대에서 역사학을 최우등으로 마쳤다. 1990년 UBS 필립스앤드드루의 영국 기업 리서치 총괄이 된 그는 1992년 회계 관행을 다룬 책을 펴냈다. 기업들이 이익을 부풀리는 열두 가지 기법을 실명과 함께 열거한 이 책은 10만 부 넘게 팔렸고, 그는 그 대가로 자리에서 밀려났다.

    여기서 배울 한 가지 — "좋은 기업 · 적정 가격 · 가만히" 세 줄로 요약되는 투자 원칙.

    이어 읽기 →
  • 빌 나이그렌Harris Associates

    시장이 가장 싫어하는 이름을 사서 30년을 버틴 사람이 시카고에 있다.

    빌 나이그렌은 미네소타대학에서 회계학을, 위스콘신대학 응용증권분석 과정에서 재무학 석사를 마쳤다. 노스웨스턴뮤추얼의 애널리스트로 출발해 1983년 시카고의 해리스 어소시에이츠에 합류했다. 1990년부터 1998년까지 미국 리서치를 총괄했고, 1996년 오크마크 셀렉트 펀드, 2000년 오크마크 펀드의 운용을 맡았다.

    이어 읽기 →
  • 강방천
    강방천에셋플러스

    위기의 폐허에서 기회를 본, 한국 가치투자의 상징.

    강방천은 1997년 외환위기의 공포 속에서 저평가된 기업을 사들여 큰 성공을 거둔 일화로 널리 알려져 있다. 위기를 기회로 읽는 역발상이 그의 출발점이었다.

    여기서 배울 한 가지 — 내가 자주 쓰고 오래 살아남은 브랜드부터 관찰해보기.

    이어 읽기 →
  • 워런 버핏
    워런 버핏Berkshire Hathaway

    11세에 첫 주식을 산 소년은, '가격'이 아니라 '기업'을 사는 법을 평생 증명했다.

    네브래스카 오마하에서 신문 배달로 종잣돈을 모은 버핏은 컬럼비아대에서 벤저민 그레이엄에게 '안전마진'을 배웠다. 싸게 사서 기다린다 — 그 단순한 원칙이 출발점이었다.

    여기서 배울 한 가지 — "이 회사가 왜 돈을 버는지" 한 문장으로 설명되는 기업부터 보는 연습.

    이어 읽기 →
  • 척 애크리Akre Capital

    그는 사무실에 다리 셋 달린 낡은 젖짜기 의자를 두고, 그것으로 자신의 투자를 설명했다.

    워싱턴 D.C.에서 자란 척 애크리는 아메리칸대학에서 의예과로 출발했다가 영문학으로 전공을 바꿨다. 의대 진학을 접은 뒤 1968년 증권업에 발을 들였고, 첫 직장 존스턴 레먼에서 21년을 머물렀다. 브로커로 시작해 지점과 리서치, 자산운용을 차례로 맡았고, 1989년 자신의 회사 애크리 캐피털 매니지먼트를 세웠다.

    이어 읽기 →
  • 이채원
    이채원라이프자산운용

    유행이 바뀌어도 '가치'를 지킨, 한국 가치투자 1세대.

    이채원은 한국에 '가치투자'라는 개념이 낯설던 시절부터 저평가 우량주를 발굴해 온 1세대 가치투자자로 꼽힌다.

    여기서 배울 한 가지 — "싸다"는 가격이 아니라 가치 대비라는 점부터.

    이어 읽기 →
  • 박영옥
    박영옥스마트인컴

    농부가 씨를 뿌리고 기다리듯, 기업을 '농사짓는다'.

    '주식농부'로 불리는 박영옥은 기업을 사고파는 대상이 아니라 '함께 농사짓는 동업자'로 본다는 철학으로 알려져 있다.

    여기서 배울 한 가지 — "언제 팔까"보다 "왜 샀는가"를 먼저 적어두기.

    이어 읽기 →

매크로

2인거시 사이클과 통화로 세상을 읽다
  • 조지 소로스
    조지 소로스Quantum / SFM

    1992년, 한 사람이 영란은행을 흔들었다.

    헝가리에서 나치와 공산주의를 모두 겪고 런던으로 건너간 소로스는, 철학자 칼 포퍼에게 배운 '재귀성(reflexivity)' — 참여자의 믿음이 시장 자체를 바꾼다는 생각 — 을 투자 무기로 삼았다.

    여기서 배울 한 가지 — "이기는 횟수"보다 "이길 때 크게, 질 때 작게"가 핵심이라는 감각.

    이어 읽기 →
  • 레이 달리오
    레이 달리오Bridgewater

    1975년 방 두 칸 아파트에서 시작한 펀드가, 세계 최대 헤지펀드가 되기까지.

    레이 달리오는 '어떤 경제 계절에도 무너지지 않는' 포트폴리오를 꿈꿨다. 성장과 인플레이션이라는 두 축으로 위험을 나눠 담는 '올웨더(All Weather)'는, 예측이 아니라 균형으로 살아남는다는 발상이었다.

    여기서 배울 한 가지 — "몰빵"의 반대 — 서로 다르게 움직이는 자산을 섞는 감각부터.

    이어 읽기 →

행동주의

5인지분으로 경영에 개입해 가치를 깨운다
  • 칼 아이칸의 오른팔로 7년을 보낸 그는, 스승의 방식을 들고 독립했다.

    2003년 8월부터 2010년 8월까지 키스 마이스터는 아이칸 엔터프라이지스의 최고경영자였고, 이후 부회장을 지냈다. 2004년 출범한 아이칸 파트너스에서는 시니어 매니징디렉터로 일했다. 아이칸의 캠페인을 가장 가까이에서 설계하고 집행한 사람이었다. 2010년 8월 회사를 떠나 그해 12월 코벡스 매니지먼트를 세웠다.

    이어 읽기 →
  • 제프 스미스Starboard Value

    그는 올리브가든이 파스타 삶는 물에 소금을 넣지 않는다는 것까지 자료에 적어 넣었다.

    제프 스미스는 소시에테제네랄의 인수합병 부서에서 경력을 시작했다. 이후 라미우스에서 파트너 겸 매니징디렉터로 일하며 2002년 동료와 함께 스타보드 밸류 전략을 시작했다. 금융위기 뒤 라미우스가 코웬 그룹과 합쳐졌고, 2011년 그는 파트너들과 함께 스타보드를 독립시켰다.

    이어 읽기 →
  • 빌 애크먼
    빌 애크먼Pershing Square

    소수의 종목에 집중하고, 공개적으로 싸운다.

    하버드 MBA 출신의 빌 애크먼은 2004년 퍼싱스퀘어를 세우고, 소수 종목에 집중하는 행동주의 투자로 이름을 알렸다. 마음에 든 기업의 지분을 크게 사들여 경영에 직접 목소리를 낸다.

    여기서 배울 한 가지 — 집중 투자는 "잘 알 때" 강력하고 "모를 때" 위험하다는 양면.

    이어 읽기 →
  • 메이슨 모핏ValueAct Capital

    그는 CEO를 몰아붙이는 대신, 이사회 안쪽 자리에 조용히 앉는 쪽을 택했다.

    2000년, 스물넷의 메이슨 모핏은 막 출범한 밸류액트 캐피털에 애널리스트로 합류했다. 이후 한 번도 회사를 떠나지 않았고, 창업자 제프 우벤이 물러난 뒤 회사를 이끌게 됐다. 헤지펀드에서는 보기 드문 내부 승계였다. 밸류액트는 20년 넘게 기업 지배구조 한 가지에 집중해온 곳이었다.

    이어 읽기 →
  • 넬슨 펠츠Trian Partners

    냉동식품 트럭을 몰던 청년은, 훗날 미국 최대 소비재 기업들의 이사회 문을 두드리는 사람이 됐다.

    1942년 브루클린에서 태어난 넬슨 펠츠는 와튼스쿨을 중퇴하고 1963년 가업으로 돌아갔다. 아버지의 냉동식품 유통회사에서 뉴욕 시내로 트럭을 몰았고, 형과 함께 경영에 뛰어들어 회사를 크게 키웠다. 1972년 한 식품회사와의 합병 과정에서 평생의 동업자 피터 메이를 만났다.

    이어 읽기 →

멀티·퀀트

1인수천 개의 신호를 동시에, 시스템으로
  • 켄 그리핀

    기숙사에서 시세를 받아 거래하던 청년이, 월가의 정점에 섰다.

    하버드 재학 중 기숙사에서 펀드를 굴리기 시작한 켄 그리핀은 1990년 시타델(Citadel)을 창업했다. 수학·기술·속도로 무장한 정량(퀀트) 트레이딩의 대표 주자다.

    여기서 배울 한 가지 — "한 번의 큰 베팅"보다 "리스크 관리된 여러 베팅"의 사고.

    이어 읽기 →

창업자

2인기업을 세운 눈으로 기업을 고른다
  • 손정의
    손정의SoftBank Group

    1999년, 그는 한 창업자를 만난 지 몇 분 만에 2000만 달러를 건네기로 했다.

    손정의는 1957년 일본 사가현 도스에서 재일한국인 가정에 태어났다. 10대에 미국으로 건너가 캘리포니아대 버클리에서 경제학을 공부했고, 학생 시절 만든 전자 번역기를 샤프에 팔아 사업 밑천을 마련했다. 1981년 스물넷의 나이에 소프트뱅크를 세웠는데, 당시에는 소프트웨어를 유통하고 컴퓨터 서적을 펴내는 작은 회사였다.

    이어 읽기 →
  • 토요타Toyota Motor

    세계 최대 자동차 회사의 미국 주식 포트폴리오에는, 자동차 회사가 한 곳도 없다.

    토요타자동차의 뿌리는 자동차가 아니었다. 창업자 가문이 운영하던 방직기 회사에서 갈라져 나와 1937년 자동차 회사로 독립했고, 이후 낭비를 걷어내는 생산 방식으로 세계 제조업의 표준을 새로 썼다. 업종을 갈아탄 경험이 회사의 출발점에 이미 새겨져 있었던 셈이다.

    이어 읽기 →

인덱스·ETF

3인개별 종목이 아니라 자산배분으로
  • 국민연금국민연금공단

    이 포트폴리오의 주인은 한 사람이 아니라, 보험료를 낸 모든 국민이다.

    국민연금기금은 1988년 국민연금 제도가 시작되면서 함께 설치됐다. 개인이 홀로 감당하기 어려운 노후 소득을 사회 전체가 나눠 준비한다는 것이 설계의 출발점이었다. 가입자가 늘고 보험료가 쌓이면서 적립금은 1600조 원을 넘어섰고, 규모만으로 세계에서 손꼽히는 연기금이 됐다.

    여기서 배울 한 가지 — 내 노후자금이 어디에 담겨 있는지 확인하는 창구로 보면 가장 정확합니다. 따라 살 종목을 찾는 목록이 아닙니다.

    이어 읽기 →
  • 켄 피셔Fisher Investments

    1979년 250달러로 시작한 회사는, 오늘 995개 종목을 담고 있다.

    켄 피셔는 1950년 샌프란시스코에서 태어났다. 아버지 필립 피셔는 성장주 투자의 고전을 쓴 이름난 투자자였지만, 아들은 아버지의 방법을 그대로 물려받지 않았다. 1979년 그는 250달러를 밑천으로 자기 이름을 건 자산운용사를 세웠고, 이후 수십 년에 걸쳐 회사를 수천억 달러 규모로 키웠다.
    이어 읽기 →
  • 래리 핑크
    래리 핑크BlackRock

    1988년 여덟 명으로 시작한 회사가, 세계의 돈 10조 달러 이상을 굴리게 되기까지.

    한 번의 큰 손실로 '리스크를 모르면 죽는다'를 체득한 래리 핑크는, 위험을 측정하는 시스템 '알라딘(Aladdin)'을 무기로 BlackRock을 세웠다.

    여기서 배울 한 가지 — "무엇을 살까"만큼 "비용과 분산"이 장기 수익을 가른다는 점.

    이어 읽기 →

나와 비슷한 사람은 누구였을까?

8문항 진단으로 내 성향을 짚고, 도감에서 같은 자리에 선 거장들을 볼 수 있어요.

널리 알려진 공개 사실을 교육 목적으로 정리한 서사입니다. 특정 시점의 수익·성과를 약속하지 않으며, 종목·상품의 매수·매도 추천이 아닙니다.